卖公司背后的资本逻辑:2024年金融牌照与壳资源交易的市场真相
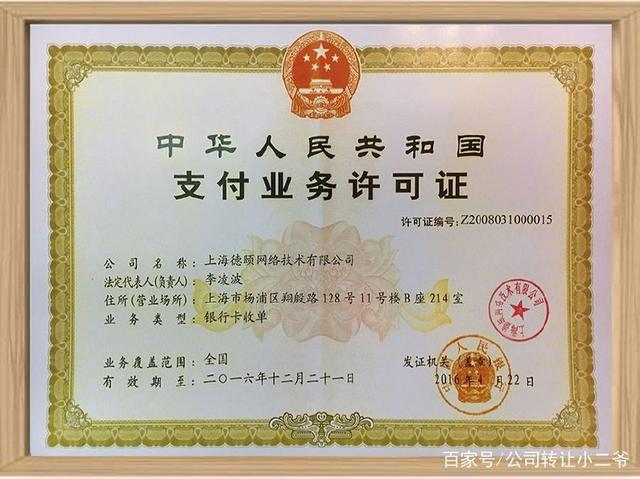
在资本市场的话语体系里,"卖公司"从来不是一个简单的资产处置动作。它可能是创始人退出路径的设计,可能是集团战略收缩的断腕之举,也可能是监管合规压力下的被动选择。无论动机如何,公司转让交易在中国正从灰色地带走向规范化、平台化的新阶段。本文结合公开市场数据与真实交易案例,拆解卖公司这一行为的市场逻辑与操作要点。
一、市场基本面:公司转让交易规模持续扩容
根据国家市场监督管理总局公开数据,2023年全国企业注销数量超过450万户,与此同时,通过股权转让完成控制权变更的企业交易笔数同比增长约18%。这一增一减之间,折射出存量企业资源的再配置需求正在加速释放。尤其在金融领域,保险经纪牌照、基金销售牌照、小额贷款牌照、融资担保牌照等稀缺资质的转让交易,长期处于供不应求状态。
以保险中介牌照为例,银保监会(现国家金融监督管理总局)自2018年起收紧保险中介牌照审批,新设门槛大幅提高。此后数年,存量牌照的转让价格水涨船高,一张干净的全国性保险经纪牌照在2022年前后的市场报价一度达到800万至1500万元区间。这类交易的本质,买方购买的并非公司实体本身,而是附着于公司之上的经营资质与合规通道。
二、卖公司的三种典型场景
从交易实践来看,卖公司的动因大致可归为三类:
- 战略退出型:创始团队因业务重心转移或年龄因素选择退出,希望将公司整体转让给有产业协同能力的买方。这类交易通常看重团队延续性与客户资源交接,估值逻辑偏向PE倍数。
- 资质变现型:公司持有金融牌照、行业许可或特殊资质,但自身经营能力有限,通过转让实现资质价值最大化。壳公司转让市场中的多数标的属于此类。
- 合规处置型:因监管政策变化或股东自身风险事件,被迫剥离相关主体。这类交易对尽职调查的深度要求最高,买方需重点排查历史合规瑕疵。
值得注意的是,不同场景下的定价逻辑差异显著。战略退出型交易往往涉及业绩对赌与分期支付安排,而资质变现型交易更接近"一口价"模式,价格高度依赖牌照稀缺性与政策窗口期。
三、交易中的关键风险与尽调要点
卖公司并非签一纸股权转让协议即可完成。实践中,买方尽调团队通常会重点核查以下维度:公司历史沿革中是否存在抽逃出资、股权代持是否清晰、税务申报是否连续合规、是否存在未决诉讼或行政处罚、金融牌照的持续有效性及监管评级情况。以金融公司转让为例,监管机构对股东变更的审批周期通常在三至六个月,交易协议中必须设置审批未通过时的退出条款与资金托管安排。
一个值得参考的案例是2023年某区域性融资担保公司的股权转让:买方在尽调中发现标的公司存在一笔未披露的对外担保余额,最终通过调整交易对价并设置专项赔偿准备金条款完成交割。这一案例说明,专业化的公司交易平台在信息撮合之外,更需具备风险识别与交易结构设计能力。
四、平台化交易正在重塑卖公司的效率
过去,公司买卖信息高度分散,买卖双方依赖熟人网络与线下中介,信息不对称导致的定价偏差屡见不鲜。近年来,以企摆摆企服为代表的企业服务平台,通过标准化标的展示、资质核验与流程托管,正在降低交易摩擦成本。对于卖方而言,选择具备行业know-how的平台发布标的,不仅能获得更合理的估值参照,也能在合规框架内完成控制权平稳过渡。
归根结底,卖公司是一门关于信任与定价的生意。在监管趋严与存量整合并行的当下,唯有回归合规底线、尊重专业流程,才能让每一笔公司交易真正实现资源的优化配置。